
Hausse du taux directeur au Canada : est-ce que votre prêt hypothécaire va coûter plus cher ?
09 Nov 2026
Favorite
Vous avez commencé à chercher une maison ou vous préparez votre premier achat immobilier au Québec ? Alors, vous avez peut-être entendu parler de la dernière décision de la Banque du Canada.
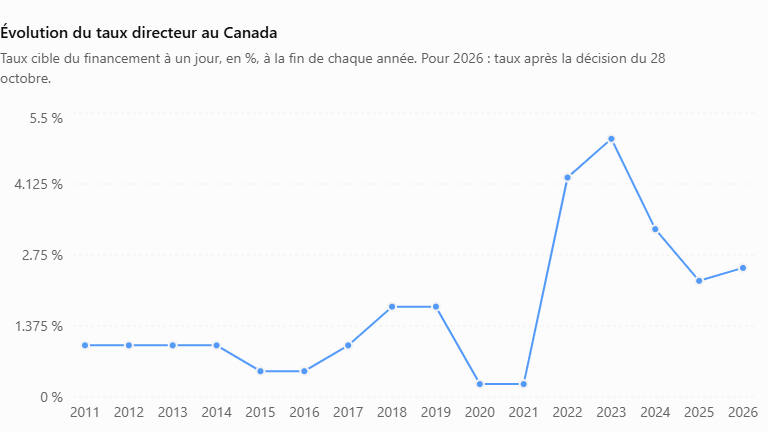
Le 28 octobre 2026, elle a augmenté son taux directeur de 0,25 point, le faisant passer de 2,25 % à 2,50 %. Mais concrètement, qu'est-ce que ça change pour vous ? Est-ce que votre prêt hypothécaire va coûter plus cher ? Et est-ce que cela peut remettre en question votre projet d'achat ?
Avant de vous inquiéter, il faut comprendre ce qui se cache derrière cette annonce.
Le taux directeur, c'est quoi ? Et quel est le lien avec votre prêt ?
Quand vous achetez une propriété, il est rare de payer la totalité du prix avec votre épargne. Vous empruntez généralement une partie de la somme auprès d'une banque ou d'un prêteur. C'est ce qu'on appelle un prêt hypothécaire.
En contrepartie, vous remboursez cet argent progressivement, avec des intérêts. Le taux d'intérêt détermine donc une partie de ce que votre prêt vous coûte.
C'est là qu'intervient la Banque du Canada.
Elle fixe un taux de référence appelé taux directeur. Ce taux influence notamment les taux d'intérêt pratiqués par les banques et les autres institutions financières. Il peut donc avoir des conséquences sur le taux proposé pour votre hypothèque.
En résumé : lorsque le taux directeur augmente, le coût de certains emprunts peut lui aussi augmenter.
Attention toutefois : votre taux hypothécaire n'est pas le taux directeur. Les deux sont liés, mais ils ne sont pas identiques.
Pourquoi la Banque du Canada augmente-t-elle les taux ?
La raison principale est de maîtriser l'inflation.
L'inflation, c'est tout simplement l'augmentation générale du prix des choses : les courses, l'essence, les services, le logement… Quand les prix augmentent rapidement, votre argent vous permet d'acheter moins qu'avant.
Pour ralentir cette hausse, la Banque du Canada peut augmenter son taux directeur. Emprunter devient alors plus coûteux, ce qui peut pousser les ménages et les entreprises à limiter certaines dépenses.
L'objectif est de ralentir la demande pour éviter que les prix continuent d'augmenter trop rapidement.
Dans sa décision du 28 octobre 2026, la Banque du Canada a notamment évoqué la hausse des prix de l'énergie et le risque que ces augmentations se répercutent sur d'autres produits et services.
Cette décision peut donc avoir un effet sur votre quotidien, mais aussi sur votre projet immobilier : si les taux d'emprunt augmentent, financer une maison peut coûter plus cher.
Est-ce que votre prêt hypothécaire va augmenter ?
Tout dépend du type de taux que vous choisissez.
Si vous avez un taux variable, votre taux d'intérêt peut évoluer en fonction des changements du taux de référence de votre prêteur, généralement son taux préférentiel. Lorsque celui-ci augmente, le coût de votre hypothèque peut aussi augmenter. Selon les modalités de votre contrat, c'est votre paiement mensuel ou la part de votre paiement consacrée aux intérêts qui peut changer.
Si vous avez un taux fixe, votre taux reste généralement le même pendant toute la durée de votre terme hypothécaire. Une hausse du taux directeur ne modifie donc pas automatiquement vos paiements. En revanche, elle peut influencer les taux fixes proposés aux personnes qui cherchent à obtenir un nouveau prêt ou à renouveler leur hypothèque.
C'est une distinction importante à connaître avant de choisir votre financement.
Concrètement, combien cela peut-il changer sur vos mensualités ?
Prenons un exemple pour mieux comprendre.
Vous avez trouvé une propriété à 500 000 $ et vous disposez d'une mise de fonds de 50 000 $. Il vous reste donc 450 000 $ à emprunter.
Sur un prêt amorti sur 25 ans, voici ce que donneraient deux taux hypothécaires différents :
|
Taux hypothécaire
|
Paiement mensuel estimé
|
|
4,75 %
|
2 554 $
|
|
4,99 %
|
2 615 $
|
La différence : environ 61 $ de plus chaque mois, soit près de 733 $ sur une année.
Ce n'est pas forcément une somme qui remet en question un achat à elle seule, mais c'est un montant à prévoir dans votre budget. Et lorsque vous additionnez les taxes municipales et scolaires, l'assurance, l'entretien et les autres dépenses liées à une propriété, chaque dollar compte.
Ces montants sont des estimations illustratives, calculées avec des paiements mensuels et un amortissement de 25 ans. Ils ne correspondent pas à une hausse automatique provoquée par la décision de la Banque du Canada.
Est-ce que cette hausse peut aussi jouer en votre faveur ?
Une hausse des taux rend généralement les emprunts plus coûteux. Certains acheteurs peuvent alors revoir leur budget ou reporter leur projet.
Mais il peut aussi y avoir un autre effet sur le marché immobilier.
Lorsque moins d'acheteurs sont en mesure d'emprunter autant qu'avant, la demande peut ralentir. Les vendeurs peuvent alors avoir davantage de difficulté à trouver preneur, et les acheteurs peuvent parfois disposer de plus de temps pour comparer les propriétés ou négocier le prix.
Cela ne veut pas dire que les maisons vont automatiquement devenir moins chères. Les prix dépendent aussi du nombre de propriétés à vendre, de la demande et de la situation économique.
Autrement dit, la hausse des taux peut compliquer votre financement, mais elle peut aussi modifier les conditions dans lesquelles vous achetez.
Vous pensez acheter votre première propriété ?
Une annonce sur le taux directeur ne signifie pas que vous devez abandonner votre projet. Elle rappelle surtout l'importance de bien préparer votre financement.
Avant de commencer les visites, prenez le temps de déterminer combien vous pouvez réellement consacrer à votre logement chaque mois. Pensez au remboursement de votre hypothèque, mais aussi aux taxes, à l'assurance, à l'entretien et aux imprévus.
Une préapprobation hypothécaire peut vous donner une première idée du montant que vous pourriez emprunter et vous aider à chercher une propriété dans un budget réaliste.
